

Substituição Tributária Comércio Atacadista: Guia Prático RJ
No dinâmico universo do comércio atacadista, a complexidade tributária pode ser um verdadeiro labirinto. Dentre os diversos regimes e modalidades, a substituição tributária comércio atacadista se destaca como um dos maiores desafios, especialmente para empresas que operam no Rio de Janeiro. Lidar com essa sistemática significa não apenas entender as regras, mas antecipar cenários, gerenciar fluxos de caixa e, acima de tudo, evitar surpresas desagradáveis com o fisco. Muitos atacadistas perdem margem, sofrem com a falta de previsibilidade e até mesmo pagam impostos a mais por não dominarem essa área crucial. A boa notícia é que não precisa ser assim. Este artigo foi desenhado para desmistificar a Substituição Tributária (ST) no contexto do seu negócio atacadista no RJ, transformando a complexidade em agilidade e controle. Você terá insights práticos para navegar por essa realidade, garantindo segurança e previsibilidade para escalar seu negócio. E quem já busca apoio nesse tema pode conhecer a nossa assessoria especializada desde já.
Substituição Tributária Comércio Atacadista: O que é e Como Funciona?
A substituição tributária é um regime que atribui a um contribuinte a responsabilidade pelo recolhimento do ICMS devido em operações subsequentes. Ou seja, um único elo da cadeia produtiva ou comercial se torna o “substituto” e recolhe o imposto que seria devido pelos demais. Para o comércio atacadista, essa mecânica é particularmente relevante, pois muitas vezes o atacadista atua como substituto tributário (quando adquire de indústrias e vende para varejistas) ou como substituído (quando adquire de um substituto e já recebe a mercadoria com o ICMS-ST pago). O objetivo principal da ST é simplificar a fiscalização e aumentar a arrecadação, concentrando a cobrança em um número menor de contribuintes.
Historicamente, a complexidade da ST gerou inúmeras discussões e adaptações. No Brasil, o ICMS é um imposto estadual, e cada unidade da federação pode ter suas particularidades na aplicação da substituição tributária. Isso significa que um atacadista que opera em diferentes estados precisa estar atento às legislações específicas de cada um, além dos convênios e protocolos ICMS que regulamentam a matéria. Segundo dados da Receita Federal, a substituição tributária responde por uma parcela significativa da arrecadação do ICMS em muitos estados, evidenciando sua importância fiscal e o impacto direto nas operações das empresas. Para o setor atacadista, que movimenta grandes volumes e uma vasta gama de produtos, compreender essa dinâmica é crucial para a formação de preços, gestão de estoque e, consequentemente, para a saúde financeira do negócio.
A aplicação da ST pode ocorrer de duas formas principais: para frente (mais comum), onde o imposto é recolhido antecipadamente sobre operações futuras, e para trás (menos usual), onde o imposto é recolhido em etapas anteriores da cadeia. No contexto do comércio atacadista, a substituição tributária para frente é a regra geral. Isso implica que, ao adquirir um produto sujeito à ST, o atacadista já paga o ICMS de toda a cadeia subsequente, incluindo a margem de lucro presumida do varejista. Essa antecipação do imposto exige um planejamento financeiro robusto e uma precificação estratégica para não comprometer a competitividade e a rentabilidade do seu atacado.
Por Que a Substituição Tributária Importa para Seu Negócio Atacadista?
A substituição tributária não é apenas mais uma regra fiscal; ela é um fator crítico que pode definir a margem de lucro e a competitividade do seu negócio no comércio atacadista. A gestão ineficiente da ST pode levar a uma série de problemas, como o pagamento de impostos além do devido, a distorção de preços de venda e até mesmo autuações fiscais que comprometem a saúde financeira da sua empresa. Imagine, por exemplo, um atacadista de produtos alimentícios no Rio de Janeiro que não calcula corretamente o MVA (Margem de Valor Agregado) ou não aplica as alíquotas corretas para cada item. O resultado pode ser um custo de aquisição artificialmente elevado, tornando seus produtos menos atrativos para os varejistas e corroendo sua margem.
A legislação brasileira, como o Convênio ICMS 92/2015 e o Convênio ICMS 142/2018, que consolidam as regras da ST para mercadorias e bens, exige uma atenção minuciosa. Ignorar essas normas ou interpretá-las de forma equivocada pode ter consequências graves. Um erro na classificação fiscal de um produto, por exemplo, pode mudar completamente sua sujeição à ST, gerando passivos tributários significativos. Além disso, a complexidade da ST impacta diretamente o fluxo de caixa. O recolhimento antecipado do ICMS, muitas vezes, significa um capital imobilizado que poderia estar girando e gerando mais lucro para o seu atacado. É por isso que a agilidade e o controle na gestão da ST são essenciais para escalar seu negócio com segurança e previsibilidade, sem surpresas desagradáveis.
Para um atacadista, dominar a substituição tributária significa ter a capacidade de projetar custos com precisão, negociar melhor com fornecedores e definir preços de venda que garantam rentabilidade. Pense na aquisição de produtos como bebidas ou materiais de construção, que frequentemente estão sujeitos à ST. Se o cálculo do imposto não for exato, a diferença pode ser a linha tênue entre lucro e prejuízo. A correta aplicação da ST também evita a burocracia excessiva e o retrabalho, liberando sua equipe para focar em atividades mais estratégicas. Gerenciar a complexidade fiscal é, portanto, uma vantagem competitiva, permitindo que você tenha a segurança de que está pagando o imposto correto, nem um centavo a mais, nem um a menos, e que suas decisões são baseadas em dados confiáveis. Se você atua no setor industrial e busca otimizar a gestão tributária em uma região estratégica, talvez se interesse em saber mais sobre contabilidade para indústrias na Zona Oeste do Rio de Janeiro, em Santa Cruz.
Substituição Tributária Comércio Atacadista: Como Funciona na Prática no RJ
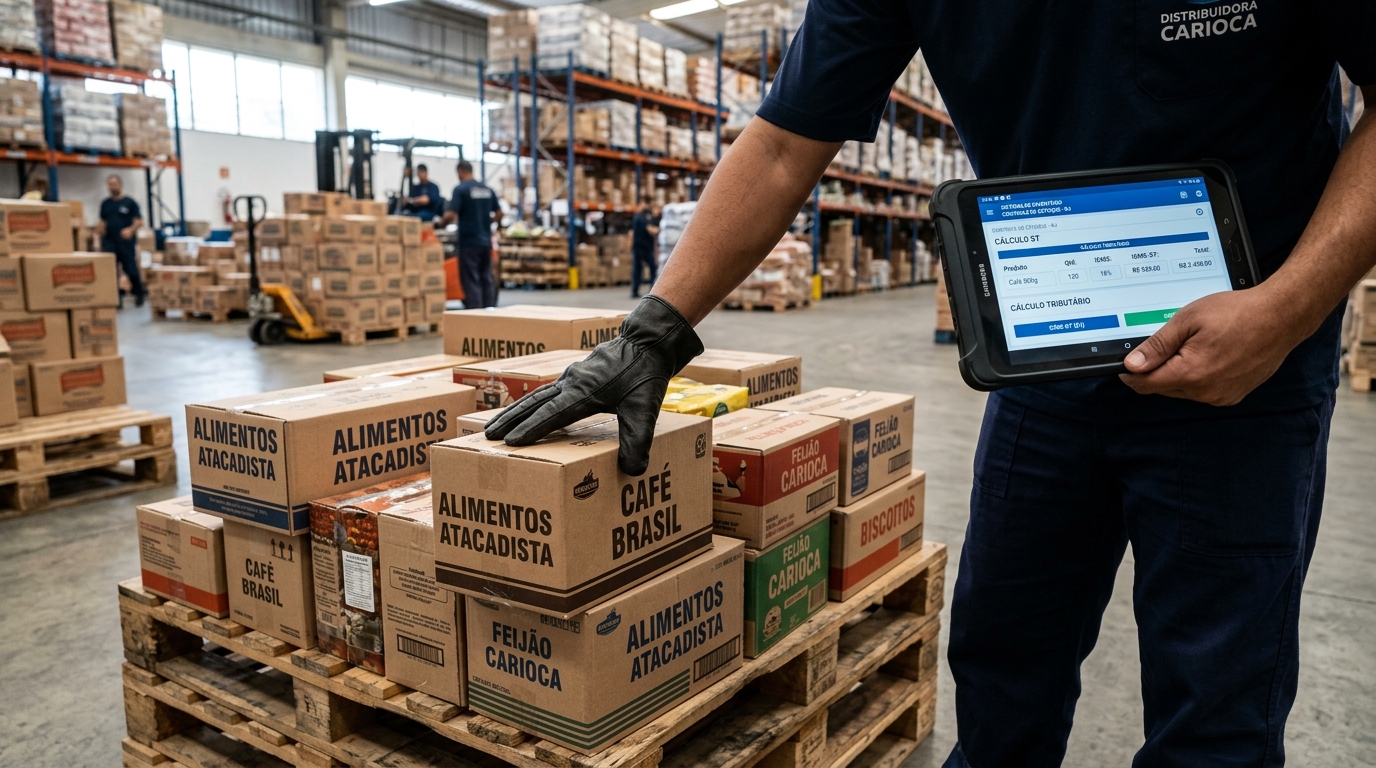
Navegar pela substituição tributária no comércio atacadista do Rio de Janeiro exige mais do que apenas conhecimento teórico; demanda um entendimento prático das etapas e particularidades. Para garantir que seu negócio opere com segurança e previsibilidade, sem pagar impostos além do devido ou tomar decisões sem dados confiáveis, é fundamental dominar o processo. A complexidade fiscal, a distorção de margem por tributos mal geridos e a burocracia trabalhista são desafios que a correta aplicação da ST pode ajudar a mitigar.
Classificação Fiscal e MVA: Os Pilares da ST
O primeiro passo prático para qualquer atacadista é a correta classificação fiscal das mercadorias. Cada produto possui um código NCM (Nomenclatura Comum do Mercosul) que o identifica. É a partir do NCM que se verifica se a mercadoria está sujeita à substituição tributária e qual a alíquota aplicável. Um erro nesta etapa pode desencadear uma série de problemas, desde o recolhimento incorreto do imposto até autuações fiscais severas. A Portaria SUTRI nº 744/2018 do Rio de Janeiro, por exemplo, relaciona as mercadorias sujeitas ao regime de ST e as respectivas MVAs. Após a classificação, entra em cena a Margem de Valor Agregado (MVA), que é um percentual adicionado ao valor da mercadoria para presumir o preço final ao consumidor. Este MVA é determinado por cada estado e pode variar bastante entre produtos e operações. Calcular o MVA corretamente é crucial para a formação do preço de venda e para evitar que seu atacado absorva um custo tributário desnecessário, impactando diretamente sua margem de lucro.
Para um atacadista, a atenção aos detalhes da NCM e MVA não é apenas uma questão de conformidade, mas de estratégia. Uma classificação equivocada pode levar a um ICMS-ST subestimado ou superestimado. No primeiro caso, sua empresa corre o risco de ser autuada por subpagamento; no segundo, o custo do produto se eleva desnecessariamente, comprometendo sua competitividade no mercado. É vital manter-se atualizado com as constantes mudanças nas tabelas de NCM e nos percentuais de MVA, que são frequentemente revisados pelas Secretarias de Fazenda estaduais. Este acompanhamento contínuo e a validação por profissionais especializados são a base para uma gestão tributária eficiente e para garantir a agilidade e controle necessários para escalar seu negócio no comércio atacadista.
Cálculo e Recolhimento do ICMS-ST no RJ
Uma vez identificada a sujeição à ST e o MVA aplicável, o próximo passo é o cálculo e recolhimento efetivo do ICMS-ST. No Rio de Janeiro, assim como em outros estados, o cálculo envolve a base de cálculo da ST (valor da mercadoria + IPI + frete + seguro + outras despesas + MVA) e a aplicação da alíquota interna do estado de destino. Desse valor total, subtrai-se o ICMS já pago na operação própria do remetente. O resultado é o ICMS-ST a ser recolhido. Esse processo, embora padronizado, exige precisão e conhecimento das regras específicas do RJ, como os prazos de recolhimento e os códigos de receita a serem utilizados.
O recolhimento do ICMS-ST, em geral, é feito através da Guia Nacional de Recolhimento de Tributos Estaduais (GNRE) para operações interestaduais ou da DARJ para operações internas no Rio de Janeiro. A falta de recolhimento ou o recolhimento com valores incorretos pode gerar multas e juros exorbitantes, impactando severamente a saúde financeira do seu atacado. É por isso que a automação e a validação dos cálculos por um sistema contábil robusto são essenciais. Garantir que cada transação de substituição tributária comércio atacadista seja processada com exatidão é a chave para evitar a distorção de margem por tributos mal geridos e assegurar a previsibilidade que seu negócio precisa para crescer de forma sustentável. Muitos atacadistas que migram para o Lucro Real, por exemplo, precisam de uma assessoria especializada para lidar com essas nuances. Se você atua no setor e se pergunta quando migrar sua indústria do Lucro Presumido para o Lucro Real, temos um conteúdo que pode te ajudar.
Gestão e Recuperação de Valores: Otimizando o Lucro
A gestão da substituição tributária não termina com o recolhimento. Muitos atacadistas perdem a oportunidade de recuperar valores pagos a maior, seja por erros no cálculo do MVA, por vendas com preços inferiores ao presumido ou por outras particularidades da legislação. O Convênio ICMS 81/93, por exemplo, prevê a restituição do ICMS-ST em determinadas situações. No Rio de Janeiro, a legislação estadual também oferece mecanismos para a recuperação de créditos, mas o processo é complexo e exige documentação detalhada e comprovação das condições para a restituição. Para um comércio atacadista, essa recuperação de valores pode representar um respiro financeiro significativo, transformando um passivo potencial em um ativo.
Além da recuperação, a gestão contínua da ST envolve o monitoramento das vendas e das margens. Se você vende um produto por um preço inferior à base de cálculo presumida pela ST, pode ter direito à restituição da diferença. Da mesma forma, se o seu negócio adquire produtos com ST e os revende para outras unidades federativas com regras diferentes, a complexidade aumenta, e a necessidade de uma análise detalhada se torna imperativa. Essa proatividade na gestão da ST permite que você tenha agilidade e controle para escalar seu negócio, sem medo de pagar impostos além do devido ou tomar decisões sem dados confiáveis. É a diferença entre apenas fechar o mês e ter sua contabilidade como um motor estratégico que acelera o crescimento do seu atacado. Se você atua no varejo e busca otimizar a gestão, pode ser interessante conhecer mais sobre contabilidade para farmácias em Nova Iguaçu, um setor com particularidades tributárias semelhantes.
Perguntas Frequentes sobre Substituição Tributária Comércio Atacadista
Como a Substituição Tributária afeta o fluxo de caixa de um comércio atacadista?
A substituição tributária impacta o fluxo de caixa do comércio atacadista de forma significativa, pois exige o recolhimento antecipado do ICMS sobre operações futuras. Isso significa que o atacadista desembolsa o valor do imposto antes mesmo de realizar a venda final ao varejista ou consumidor. Esse capital, que ficaria disponível para outras operações, fica “preso” no pagamento do tributo. Para um negócio que opera com grandes volumes e margens muitas vezes apertadas, essa antecipação pode gerar uma pressão financeira considerável. É fundamental que o atacadista tenha um planejamento financeiro robusto e uma precificação estratégica que contemple essa particularidade, garantindo que o custo do ICMS-ST seja repassado de forma adequada, sem comprometer a competitividade ou a liquidez do negócio. A falta de gestão nesse aspecto pode levar a problemas de caixa e dificultar o crescimento.
Quais são os principais erros que um comércio atacadista comete na gestão da substituição tributária no RJ?
Os principais erros na gestão da substituição tributária no Rio de Janeiro para um comércio atacadista incluem a classificação fiscal incorreta das mercadorias (NCM), o uso de MVA (Margem de Valor Agregado) desatualizado ou inadequado para o produto e a operação, e a falta de acompanhamento das constantes mudanças na legislação estadual e nos convênios ICMS. Outros erros comuns envolvem a não identificação de oportunidades de recuperação de ICMS-ST pago a maior, a não distinção entre operações internas e interestaduais, e o cálculo incorreto do diferencial de alíquotas. Esses equívocos podem resultar em pagamentos de impostos além do devido, autuações fiscais, perda de margem de lucro e até mesmo problemas de conformidade que afetam a reputação da empresa. A complexidade da substituição tributária comércio atacadista exige atenção constante.
É possível recuperar valores de ICMS-ST pagos a maior no comércio atacadista?
Sim, é totalmente possível e, em muitos casos, recomendável, que o comércio atacadista recupere valores de ICMS-ST pagos a maior. Isso ocorre, por exemplo, quando a venda efetiva do produto ocorre por um preço inferior à base de cálculo presumida pela ST, ou quando há desistência da venda, extravio da mercadoria, ou mesmo erros de cálculo na origem. A legislação do ICMS, tanto em nível federal (Convênio ICMS 81/93) quanto estadual (como no Rio de Janeiro), prevê mecanismos para a restituição ou compensação desses valores. No entanto, o processo de recuperação é burocrático, exige a comprovação documental detalhada e o cumprimento de requisitos específicos. É fundamental contar com uma assessoria contábil especializada para identificar essas oportunidades e conduzir o processo de forma eficiente, garantindo que o seu atacado não deixe dinheiro na mesa.
Como um sistema contábil pode auxiliar na gestão da substituição tributária para atacadistas?
Um sistema contábil robusto e bem configurado é uma ferramenta indispensável para a gestão eficiente da substituição tributária no comércio atacadista. Ele pode automatizar a classificação fiscal dos produtos, o cálculo do ICMS-ST (considerando MVA, alíquotas e convênios específicos), a geração de guias de recolhimento e a emissão de notas fiscais com as informações corretas. Além disso, um bom sistema auxilia no controle de estoque e no acompanhamento das vendas, facilitando a identificação de produtos com ST e a análise de margens. Ao integrar dados fiscais e financeiros, o sistema oferece relatórios precisos que permitem ao atacadista tomar decisões estratégicas, otimizar o fluxo de caixa, evitar erros e garantir a conformidade fiscal, transformando a complexidade da substituição tributária comércio atacadista em agilidade e controle.
Conclusão
A substituição tributária no comércio atacadista, especialmente no Rio de Janeiro, é um desafio que não pode ser subestimado. Dominar suas complexidades, desde a correta classificação fiscal até o cálculo e a gestão de créditos, é mais do que uma exigência legal; é uma estratégia fundamental para a saúde financeira e o crescimento do seu negócio. Ao longo deste guia, vimos como a gestão eficiente da ST pode eliminar a distorção de margem por tributos mal geridos, a burocracia desnecessária e o medo de pagar impostos além do devido. Com agilidade e controle, seu atacado pode escalar com segurança e previsibilidade, tomando decisões baseadas em dados confiáveis.
Não deixe que a complexidade da substituição tributária comércio atacadista seja um entrave para o sucesso da sua empresa. Sua contabilidade não deveria só fechar o mês; deveria ser o motor estratégico que acelera seu crescimento. Para isso, conheça a nossa assessoria especializada em contabilidade para comércio atacadista, onde assumimos toda a complexidade fiscal para que você tenha a tranquilidade de focar no que realmente importa: expandir seu negócio e aumentar sua rentabilidade.